医療機器のリース契約における税務上の注意点
高額な医療機器を導入する際、一括購入ではなくリースを検討されるクリニックは少なくありません。
初期費用を抑えられるメリットがある一方、契約内容によって経費計上や税金の取り扱いが変わることがあるので、注意が必要です。
ここでは、医療機器のリース契約とはどのような特徴があるかを説明したうえで、税務上の注意点を解説します。
リース契約とは
リース契約とは、リース会社が購入した機械や設備、機器などをリース料を支払いながら一定期間使用するという契約形態のことです。
医療機器のなかには高額なものも多く、リース契約をすることで一括購入する必要がなくなるので、導入時の資金負担を抑えながら必要な設備を揃えることができます。
医療機器のリース契約をする際の税務上の注意点
ここでは、医療機器をリースで導入する前に確認すべき税務上の注意点を3つ紹介します。
購入とリースでは経費計上のやり方が異なる
リース契約では、毎月支払うリース料をそのまま経費に計上できないことがあります。
医療機器を購入した場合には、原則として固定資産として耐用年数に応じて段階的に減価償却費を経費化することになります。
どのようなリース契約で医療機器を導入するかによって、費用計上のタイミングが変わるため、購入時と同じように処理しないように気をつけましょう。
リース料に含まれる消費税の仕入税額控除を整理する
社会保険医療は、土地や有価証券、預貯金の利子と同様に原則として消費税が非課税です。
自由診療は課税売上になる場合がありますが、保険診療は医療機器のリース料に含まれる消費税をそのまま全額控除できるとは限りません。
同じ医療機器を保険診療と自由診療で併用する場合、リース料に含まれる消費税のうち、課税売上に対応する範囲で仕入税額控除を行います。
リース契約の種類を事前に確認する
リース契約には、さまざまな契約形態があり、どれを選択するかによって税務処理の流れが変わります。
たとえば、所有権移転外リース取引に該当する場合、単純にリース料を経費として処理するのではなく、リース資産として計上したうえで減価償却する必要があります。
契約内容をよく確認したうえで、税務処理を行いましょう。
まとめ
医療機器のリース契約では、契約形態に応じてどのような税務処理が必要になるかを確認することが重要です。
契約内容を十分に理解しないまま契約や処理を進めてしまうと、税務上のトラブルに発展するおそれがあります。
医療機器のリース契約や税務処理について不安や疑問がございましたら、谷幹夫税理士事務所までお気軽にご相談ください。
当事務所が提供する基礎知識
Main Business
-

農業経営者に課税され...
法人経営の農業経営者には、以下の2種類があります。 ・農事組合法人発起には3人以上の農民が必要です。 […]
-

相続税の課税対象とな...
「父が亡くなって相続する遺産があるという話を聞いたが、これって相続税を支払う必要があるのかな」「せっかく親が残 […]
-

助成金の申請
クリニックの開業などの際に活用できる資金として「助成金」があります。助成金の申請に関することは当事務所でもご相 […]
-

相続時精算課税制度は...
生前贈与の活用をして相続税対策をすることを検討しているけど、相続時精算課税制度についてよくわからないという方は […]
-

医療法人化のご相談
医院やクリニックは個人事業から開始することが多いですが、最終的に医療法人化することを検討する方も多いのではない […]
-

土地の相続税の計算方...
被相続人が土地建物などの不動産を持っている場合、これらの財産も相続する必要があります。しかし、この際に問題にな […]
よく検索されるキーワード
Search Keyword
資格者紹介
Staff
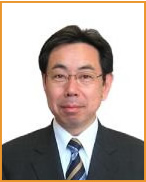
税理士谷 幹夫
(たに みきお)
「清く、正しく、美しく」をモットーに、お客様の繁栄、成功のために貢献します。
相続税、医師・クリニックの税務、農業経理でお困りならお気軽にご相談ください。
- 経歴
-
昭和55年日本大学商学部卒業後、菊池美津雄税理士事務所に勤務。
菊地税理士事務所では、税務調査立会業務を主に、節税対策などの相談業務を担当。
また、相続税の申告や資産対策の立案などを数多く手掛る。
平成4年10月独立開業、現在に至る。
- 資格
-
- 昭和60年2月 日本税理士連合会北海道税理士会:税理士登録
- 平成2年12月 北海道石狩支庁建設指導課:宅地建物取引主任者登録
- 平成9年9月 社団法人日本医業コンサルタント協会:医業経営コンサルタント登録
- 平成12年12月 日本ファイナンシャル・プランナーズ協会:AFP登録
- 平成13年10月 社団法人生命保険協会:シニアライフコンサルタント登録
- 平成20年9月 総務省 政治資金適正化委員会:登録政治資金監査人登録
- 平成21年8月 日本政策金融公庫:農業経営アドバイザー登録
- 平成21年12月 全国中小事業団体中央会:農商工連携アドバイザー登録
- 所属団体
-
- 北海道税理士会
- 札幌商工会議所サービス部会
- 公益社団法人日本医業経営コンサルタント協会
- NPO法人日本ファイナンシャル・プランナーズ協会
- 著書
-
- 判例戦略実務必携(所得税編)-東林出版- 共著 平成7年11月
- 判例戦略実務必携(消費税編)-東林出版- 共著 平成11年4月
- 個人課税の再検討(北海道税理士会編)-税務研究会-共著 平成11年7月
事務所概要
Office Overview
| 事務所名 | 谷幹夫税理士事務所 |
|---|---|
| 代表者 | 谷 幹夫 (たに みきお) |
| 所在地 | 〒001-0024 北海道札幌市北区北24条西3丁目1番7号 商工センタービル4F |
| TEL/FAX |
フリーダイヤル:0120-25-8614 TEL:011-707-8614 FAX:011-707-7571 |
| 営業時間 | 9:00~17:00 (事前予約で時間外も対応可能です) |
| 定休日 | 土・日・祝日(事前予約で休日も対応可能です) |
| アクセス |
地下鉄南北線「北24条駅」1番又は2番出口から徒歩1分 最寄停留所・バス「北24条バスセンター停留所」から徒歩1分 |